


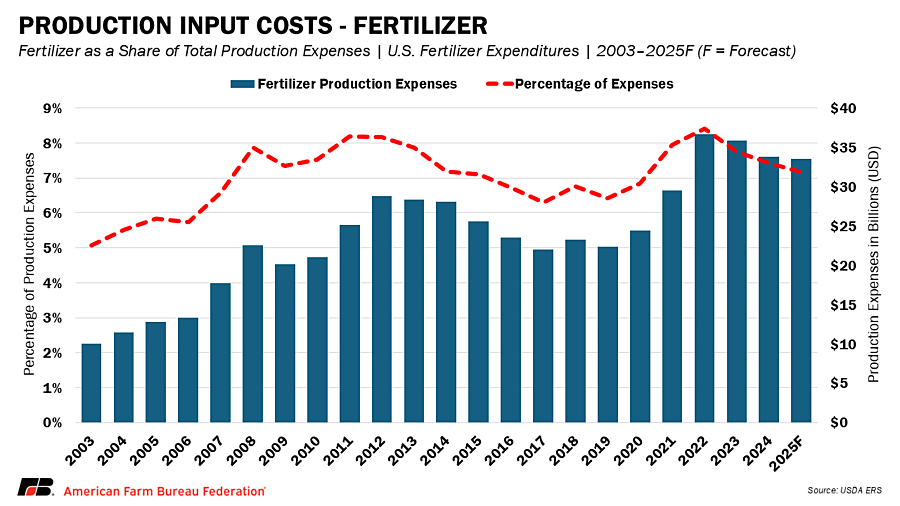
Stroški gnojil imajo vedno večji vpliv na proračune kmetij. Pred-pridelovalnim letom 2022 so cene gnojil poskočile na rekordno visoko raven, ki so jih poganjale omejene svetovne zaloge, energetski šoki in motnje v trgovini. To obdobje je postalo prelomnica v razmišljanju kmetov in oblikovalcev politik o tveganjih vložkov na kmetiji. Cene gnojil so se v letih 2023 in 2024 nekoliko znižale, ko so se energetski trgi stabilizirali in dobavne verige okrevale, vendar je nestanovitnost cen ponovno v ospredju.
Medtem ko cene danes ostajajo pod skrajnimi vrhovi leta 2022, se cene več ključnih gnojil dvigajo višje. Fosfatna gnojila so vodilna v porastu, medtem ko dušikovi izdelki kažejo nihanje iz-v-mesecev, kalijeva pa raste zaradi tveganj trgovinske politike. Hkrati se delež gnojil v celotnih kmetijskih proizvodnih stroških ni vrnil na prejšnje vrednosti, ker se povečujejo tudi drugi stroški. Stroški za živino, elektriko, denarno delo, obresti, najemnine in davki na nepremičnine so med kategorijami, ki kažejo opazno povečanje v letu 2025, kar povečuje splošni pritisk na proračune kmetij. Kmetje se soočajo z znanim izzivom: oblikovanjem proračunov in sprejemanjem odločitev o sajenju z nepredvidljivimi trgi gnojil. Ta trg Intel posodablja trenutne ravni cen, ponovno obravnava gonila trgov gnojil in raziskuje, kaj pomenijo za načrtovanje kmetij za leto 2026.
Trenutne cene gnojil
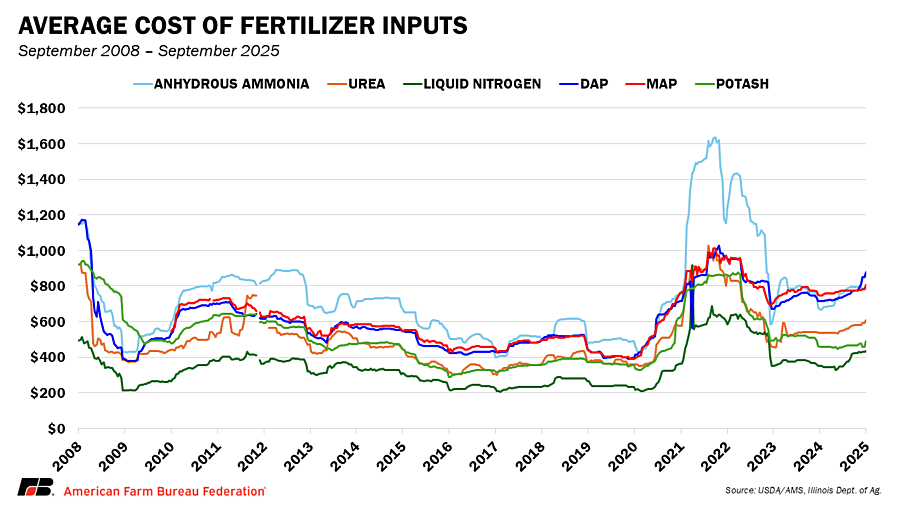
Letos so se najbolj podražili fosfati. Cene zalivskega diamonijevega fosfata (DAP) so se zvišale s približno 583 USD na tono januarja 2025 na skoraj 800 USD avgusta. To je 36-odstotno povečanje v manj kot osmih mesecih, kar ustvarja novo obremenitev za proračune za pridelke, ki so že v težavah. Monoamonijev fosfat (MAP) je sledil podobnemu trendu, kar odraža enake pritiske v proizvodnih stroških in izvozni razpoložljivosti.
Trgi dušika so bili mešani, a še vedno nestanovitni. Cene sečnine so poleti močno narasle, preden so se skromno znižale. Poravnave amoniaka v Tampi so avgusta dosegle približno 487 USD na metrično tono, tržni znaki pa kažejo na višje cene septembra. Rešitve sečnine in amonijevega nitrata (UAN) so pokazale regionalne razlike, z manjšo zalogo na območjih, ki so bolj oddaljena od proizvodnih središč in uvoznih terminalov, medtem ko so imele regije, ki so bližje ključnim rečnim ali železniškim transportnim potem, doslednejšo razpoložljivost. Ta nihanja poudarjajo, kako hitro se lahko spremenijo cene dušika kot odziv na svetovno trgovino in trge zemeljskega plina.
V primerjavi z lanskim letom rastejo tudi cene pepelike. Svetovne promptne vrednosti se gibljejo okoli 350 do 360 USD na metrično tono, kar je približno 21 % višje kot leta 2024. Veleprodajne cene v ZDA so dodatno podprle skrbi glede tarifnih ukrepov za kanadski uvoz. Trenutno za uvoz pepelike iz Kanade velja 10-odstotna carina.
Čeprav nobena od teh cen ni tako huda kot ekstremno visoke vrednosti, zabeležene leta 2022, je smer rasti v letu 2025 opomin, da trgi gnojil ostajajo v nihanju in občutljivi na svetovni razvoj.
Kaj poganja cene gnojil
Trgovinski in politični ukrepi
Svetovna trgovinska politika neposredno oblikuje trge gnojil. Evropska unija je 1. julija začela uporabljati carine na uvoz ruskih gnojil. Ta poteza je rusko dobavo preusmerila na druge trge, kot so Brazilija, Indija in potencialno ZDA. Premik je povečal razpoložljivost na drugih trgih in podprl svetovne cene.
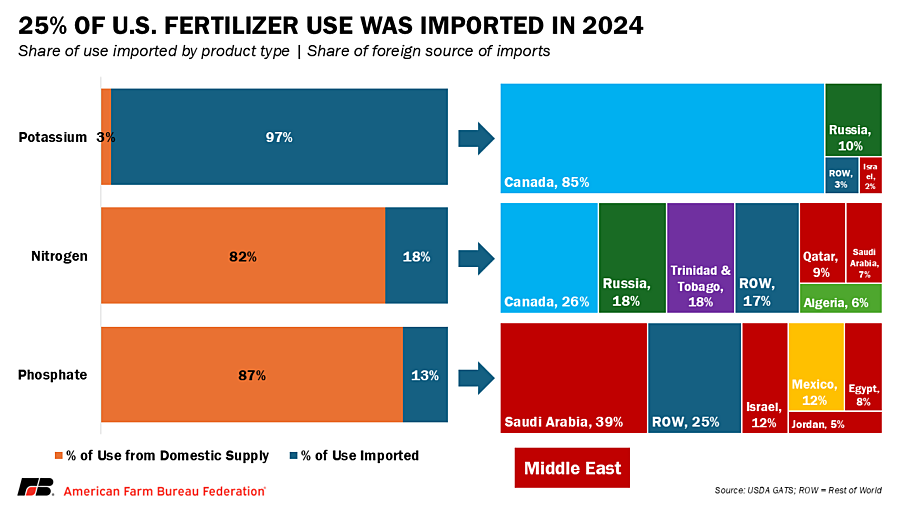
V Severni Ameriki so ameriške carine na kanadsko blago pritegnile pozornost zaradi možnega vpliva na pepeliko. Kanada zagotavlja veliko večino uvoza pepelike iz ZDA. Tudi brez neposrednih omejitev je zaznavanje tveganja dvignilo veleprodajne vrednosti v ZDA, kar je ustvarilo negotovost za kupce kmetij.
Kitajska je imela tudi osrednjo vlogo. V začetku leta 2025 je kitajska vlada omejila izvoz fosfatov in sečnine, da bi zaščitila domače zaloge. Te politike so močno zmanjšale globalno razpoložljivost in prispevale k višjim cenam. Julija je Kitajska dovolila več izvoza gnojil, potem ko je bila prej pošiljka zelo omejena. Medtem ko je to za kratek čas povečalo svetovno dobavo, Kitajska pogosto spremeni svoja izvozna pravila brez predhodnega obvestila, kar ustvarja negotovost za kupce in prodajalce po vsem svetu. Vsaka sprememba politike se hitro odrazi v mednarodnih cenah in na koncu v proračunih kmetij.
Strukturna tveganja oskrbe
Pomembno je, da trge gnojil ne oblikujejo samo kratkoročni-pretresi, ampak tudi dolgoročna-strukturna tveganja. Industrija je zelo koncentrirana: majhno število držav prevladuje v proizvodnji dušika, fosfatov in pepelike, zaradi česar so dobavne verige izpostavljene geopolitičnim ali logističnim motnjam. Naložbe v nove zmogljivosti amoniaka so skoncentrirane v državah z-cenovnim plinom in v središčih dekarbonizacije, kot so ZDA, Katar in Nigerija. Nasprotno pa so v Evropi zaradi visokih stroškov energije trajno zaprli tovarne gnojil.
Dobava pepelike je koncentrirana le v nekaj regijah, pri čemer Kanada, Rusija in Belorusija predstavljajo več kot dve-tretjini svetovnega izvoza. Pri proizvodnji fosfatov prevladujejo Maroko, Kitajska in Savdska Arabija. Kar zadeva dušik, oskrba z zemeljskim plinom (ki je ključna sestavina dušikovih gnojil) ostaja kritično ozko grlo. Ta strukturna dinamika pomeni, da geopolitični dogodki, od sankcij proti Rusiji do nemirov na Bližnjem vzhodu, močno vplivajo na stroške kmetijskih vložkov po vsem svetu.

Geopolitični pritiski: Rusija, Ukrajina in Bližnji vzhod
Konflikt med Rusijo in Ukrajino ostaja odločilno ozadje za trgovino z gnojili. Rusija je največji izvoznik dušika, fosfata in pepelike, medtem ko je Belorusija, ki je usklajena z Rusijo, še en pomemben dobavitelj pepelike. Sankcije in omejitve pošiljanja iz drugih držav še naprej otežujejo trgovino. Čeprav je Rusija preusmerila gnojila na trge, kot sta Brazilija in Indija, ostaja izvoz amoniaka za več kot 80 % pod ravnjo pred -vojno. Domača proizvodnja v Ukrajini je bila resno motena, kar je še dodatno zmanjšalo globalno razpoložljivost. Ukrajina običajno proizvaja dušikova-gnojila, zlasti amonijev nitrat, urea-amonijev nitrat (UAN) in sečnino.
Na Bližnjem vzhodu so naraščajoče napetosti med Izraelom in Iranom povečale tveganje regionalnih motenj. Območje je ključnega pomena za svetovno proizvodnjo zemeljskega plina in amoniaka, vsebuje pa tudi ladijske poti, kot je Sueški prekop, ki proizvajalce gnojil v severni Afriki in Zalivu povezuje z evropskimi in ameriškimi kupci. Maroko in Savdska Arabija prav tako širita zmogljivost fosfatov, zaradi česar je regija še pomembnejša za zanesljivost svetovne oskrbe. Vsaka nestabilnost, ki prekine te tokove, lahko okrepi cenovne pritiske, s katerimi se kmetje že srečujejo.
Energetski trgi
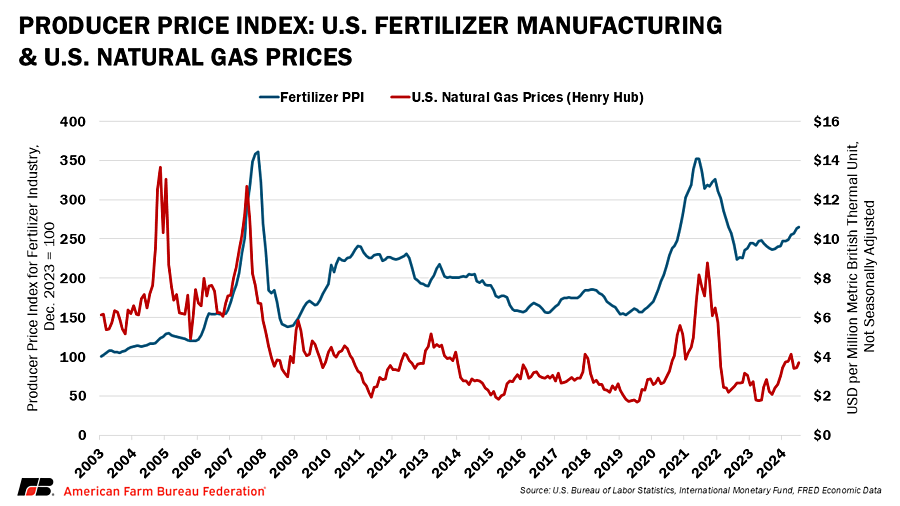
Energija ostaja ključni dejavnik pri cenah gnojil, saj je zemeljski plin glavna surovina za dušikova gnojila. V Združenih državah se bodo cene zemeljskega plina predvidoma dvignile proti koncu leta 2025 in 2026, ko se bo povečala izvozna zmogljivost utekočinjenega zemeljskega plina. To pomeni, da so izhodiščni stroški proizvodnje amoniaka, sečnine in sečnine in amonijaka višji kot v začetku leta 2024, ko je bil plin razmeroma poceni.
V Evropi so cene zemeljskega plina daleč pod kriznimi ravnmi iz leta 2022, vendar še vedno ostajajo nestanovitne. Na cene vplivajo vreme, količine skladiščenja in pošiljke utekočinjenega zemeljskega plina (LNG). Hladna zima ali motnje v oskrbi z utekočinjenim zemeljskim plinom bi lahko hitro zvišale evropske cene plina, zaradi česar bi morali proizvajalci dvigniti cene amoniaka in sečnine, ki tečeta na svetovni trg.
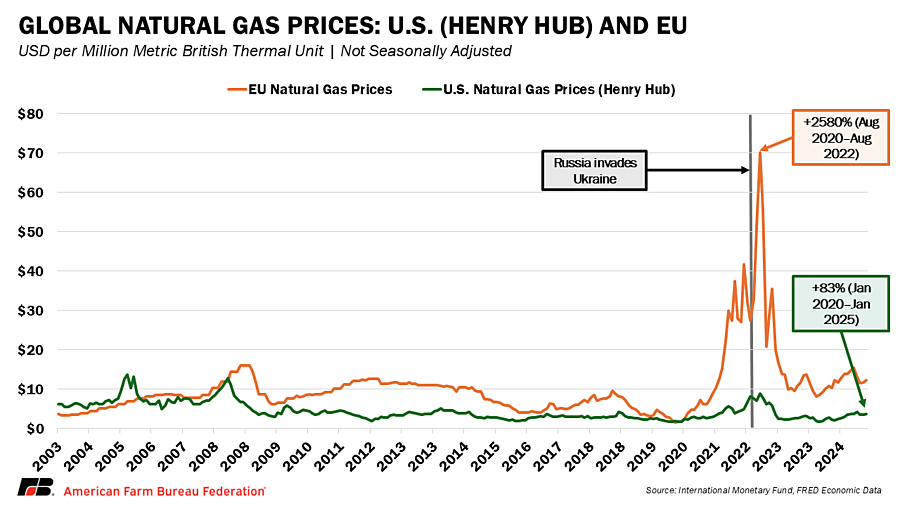
Geopolitični konflikt, trgovinske omejitve in naraščajoči stroški energije skupaj pojasnjujejo, zakaj ostajajo trgi gnojil visoki in nestanovitni kljub odsotnosti ekstremnega energetskega šoka leta 2022.
Vpliv na kmete
Povratek višjih cen gnojil ima neposredne posledice za finance kmetij. Od konca leta 2025 se stroški gnojil gibljejo nad lanskoletnimi ravnmi in pričakuje se, da bodo ostali povišani tudi v letu 2026. Do tega povečanja prihaja v času, ko se prihodki od pridelka zmanjšujejo, zlasti pri večjih vrstah posevkov, zaradi česar imajo kmetje tanjše, celo negativne marže.
Pričakuje se tudi, da bo volatilnost odločilna značilnost prihodnjih mesecev. Sezonska nihanja na trgih zemeljskega plina pozimi bodo skupaj s spreminjajočo se kitajsko izvozno politiko verjetno ustvarila dodatno cenovno negotovost v četrtem četrtletju leta 2025 in prvem četrtletju leta 2026. Trgi lahko hitro spremenijo smer, zaradi česar proizvajalci težko z gotovostjo predvidevajo vhodne stroške.
Ti višji stroški gnojil presegajo odločitve o nakupu posameznika in so neposredno povezani s širšimi trendi prihodkov kmetij. Projekcije USDA kažejo, da se bodo skupni proizvodni stroški leta 2025 povečali, pri čemer gnojila in apno predstavljajo 7 % proizvodnih stroškov. Hkrati prihodki od pridelkov upadajo, dinamika, ki povečuje finančni pritisk na kmete. Rezultat je izjemen pritisk na marže, ki je bolj izrazit pri posevkih v vrsti, kjer so potrebe po hranilih in proizvodni stroški na hektar višji.
Skupni učinek višjih odhodkov in nižjih prihodkov prispeva k opozorilom o stresu v kmetijskem gospodarstvu. Čeprav se razmere razlikujejo glede na regijo in blago, je splošni vzorec jasen: kmetje vstopajo v novo leto, v katerem nestanovitni trgi in tesne ali negativne marže zmanjšujejo njihovo sposobnost prilagajanja naraščajočim stroškom.
Zaključek
Trgi gnojil so leta 2025 videti drugače kot leta 2022, vendar nosijo isto sporočilo za kmete: vhodni stroški ostajajo zelo nestanovitni. Namesto da bi bila posledica pomanjkanja energije in ozkih grl v ladijskem prometu, današnja povečanja izvirajo iz trgovinske negotovosti, trendov zemeljskega plina in regionalnih konfliktov. Koncentracija ponudbe v peščici držav pomeni, da je geopolitično tveganje postalo stalna značilnost trgov gnojil. Trgi gnojil ponazarjajo, kako globalna geopolitika neposredno vpliva na prihodke ameriških kmetov. Vojna v Ukrajini še naprej omejuje zanesljiv izvoz, medtem ko napetosti na Bližnjem vzhodu vnašajo tveganje v svetovno oskrbo s fosfati in zemeljskim plinom. Za kmetijsko gospodarstvo prihodnje leto kaže na novo obdobje tesnih ali negativnih marž, ki jih oblikujejo tako vhodni stroški kot padajoče cene pridelkov. Pričakuje se, da bo kombinacija višjih odhodkov in nižjih prihodkov od pridelka vplivala na skupni neto dohodek kmetij, zlasti za proizvajalce vrstnih pridelkov. Gnojilo ostaja eden največjih in najbolj nestanovitnih stroškov za pridelavo poljščin, kar pomeni, da lahko celo skromna nihanja cene spremenijo obete glede dobičkonosnosti.


